

CHIẾN LƯỢC ESG LÀ GÌ? VÌ SAO DOANH NGHIỆP CẦN HOẠCH ĐỊNH CHIẾN LƯỢC TRƯỚC KHI HÀNH ĐỘNG?
Trong kỷ nguyên toàn cầu hóa mới, phát triển bền vững và công nghệ không còn là hai con đường song song mà đã hội tụ thành một lộ trình sống còn cho mọi doanh nghiệp hiện đại. Trước áp lực từ các định chế tài chính quốc tế, chuỗi cung ứng toàn cầu cho đến các quy định pháp lý nghiêm ngặt như Chỉ thị báo cáo bền vững CSRD của Liên minh châu Âu (EU) hay Cơ chế điều chỉnh biên giới carbon (CBAM), thực hành ESG đã chuyển dịch mạnh mẽ từ trạng thái “tự nguyện” sang “bắt buộc” đối với các doanh nghiệp muốn hội nhập toàn cầu.
Tuy nhiên, một câu hỏi chiến lược lớn đặt ra cho các nhà điều hành: Chiến lược ESG thực sự là gì, và vì sao doanh nghiệp bắt buộc phải hoạch định chiến lược rõ ràng trước khi hành động?
PHẦN I: ĐỊNH HÌNH KHÁI NIỆM – KHÁC BIỆT CỐT LÕI GIỮA “SUSTAINABILITY” VÀ “ESG STRATEGY”
Để xây dựng một lộ trình chuyển đổi xanh thực chất, doanh nghiệp cần phân biệt rõ ràng hai khái niệm thường bị đánh đồng: Tính bền vững (Sustainability) và ESG (Môi trường, Xã hội, Quản trị).
- Tính bền vững (Sustainability): Là một nguyên lý rộng lớn, hướng đến việc đáp ứng các nhu cầu của hiện tại mà không làm tổn hại đến khả năng đáp ứng nhu cầu của các thế hệ tương lai. Khái niệm này bao trùm ba yếu tố cốt lõi là Planet (Môi trường), People (Xã hội), và Profit (Kinh tế), tập trung vào cách thức một doanh nghiệp tác động đến thế giới một cách tổng thể.
- Tiêu chuẩn ESG (Environmental, Social, and Governance): Bắt nguồn từ lời kêu gọi của cựu Tổng Thư ký Liên Hợp Quốc Kofi Annan và báo cáo “Who Cares Wins” năm 2004/2005 do Liên Hợp Quốc và Tổ chức Tài chính Quốc tế (IFC) đồng bảo trợ. ESG thực chất là một bộ tiêu chí dữ liệu hóa giúp các nhà đầu tư và bên liên quan đánh giá rủi ro, cơ hội và đo lường hiệu quả hoạt động của doanh nghiệp.
- Sự khác biệt cốt lõi: Nói một cách ngắn gọn, “ESG nhìn nhận cách thế giới tác động lên doanh nghiệp hoặc khoản đầu tư, trong khi tính bền vững tập trung vào cách doanh nghiệp tác động ngược lại thế giới”.
Trong bối cảnh có hơn 600 tiêu chuẩn và khung báo cáo ESG khác nhau đang tồn tại trên toàn cầu (theo ước tính của tổ chức kiểm toán EY), việc sở hữu một Chiến lược ESG không chỉ là “làm từ thiện” hay “dọn rác phong trào”, mà là quá trình tích hợp một cách hệ thống các tiêu chuẩn Môi trường, Xã hội và Quản trị vào mô hình kinh doanh cốt lõi nhằm giảm thiểu rủi ro, tối ưu hóa chi phí và kiến tạo giá trị dài hạn.
PHẦN II: VÌ SAO DOANH NGHIỆP CẦN CHIẾN LƯỢC TRƯỚC KHI HÀNH ĐỘNG?
Hành động tự phát mà không có một chiến lược ESG bài bản giống như việc giương buồm ra khơi mà không có hải đồ. Doanh nghiệp sẽ dễ dàng rơi vào những sai lầm đắt giá:
- Bẫy lãng phí tài chính do bỏ qua “Tính trọng yếu kép”
Doanh nghiệp có nguồn lực giới hạn và không thể giải quyết mọi sáng kiến cùng một lúc. Nếu không có chiến lược xác định Tính trọng yếu kép (Double Materiality) — tức là đánh giá cả khía cạnh tác động của doanh nghiệp lên môi trường/xã hội (Impact Materiality) lẫn khía cạnh các yếu tố môi trường/xã hội ảnh hưởng trực tiếp đến dòng tiền và giá trị doanh nghiệp (Financial Materiality) — doanh nghiệp sẽ dồn lực vào những việc không khẩn thiết.
Ví dụ: Việc xử lý chất thải là ưu tiên sống còn của một công ty khai khoáng, nhưng với một trung tâm dịch vụ khách hàng (Call Center), mối bận tâm hàng đầu lại là hiệu quả sử dụng năng lượng của hệ thống công nghệ thông tin.
Hành động thiếu chiến lược sẽ khiến dòng tiền đầu tư bị phân tán và không mang lại hiệu quả thực tế.
- Áp lực đứt gãy chuỗi cung ứng (Scope 3) và mất quyền tiếp cận dòng vốn xanh
Hiện nay, các tập đoàn đa quốc gia lớn đang ráo riết cắt giảm phát thải gián tiếp phát sinh từ toàn bộ chuỗi giá trị của họ — hay còn gọi là Phát thải Scope 3. Họ bắt đầu áp đặt các điều khoản ESG khắt khe và yêu cầu các nhà cung cấp (bao gồm cả các doanh nghiệp nhỏ và vừa – SMEs) phải chứng minh năng lực kiểm kê khí nhà kính và đáp ứng các tiêu chí bền vững.
Bên cạnh đó, 90% các nhà đầu tư thể chế toàn cầu sẽ xem xét lại khoản đầu tư nếu doanh nghiệp không tích hợp các tiêu chí ESG vào mô hình kinh doanh. Các tổ chức tài chính lớn cũng đang siết chặt điều kiện cho vay. Thậm chí, các công ty bảo hiểm lớn như Swiss Re đã cảnh báo có thể từ chối bảo hiểm trách nhiệm cho ban giám đốc (D&O) nếu doanh nghiệp không có chính sách ứng phó với rủi ro khí hậu rõ ràng. Không có chiến lược đồng nghĩa với việc doanh nghiệp tự gạt mình ra khỏi chuỗi cung ứng toàn cầu và mất đi cơ hội tiếp cận dòng vốn xanh ưu đãi.
- Cái giá cực đắt của việc “Tẩy xanh” (Greenwashing)
Khi doanh nghiệp vội vã truyền thông, đưa ra những cam kết môi trường hoành tráng nhưng không có chiến lược dữ liệu thực tế để đối chiếu, họ rất dễ rơi vào cáo buộc “Tẩy xanh” (Greenwashing). Người tiêu dùng, nhà đầu tư và các cơ quan quản lý ngày nay yêu cầu dữ liệu phải có tính minh bạch, chân thực và khả năng kiểm toán cao. Vụ bê bối gian lận khí thải của Volkswagen là minh chứng kinh điển cho việc gian dối các chỉ số môi trường sẽ bị trừng phạt tàn nhẫn bởi thị trường và pháp luật.
PHẦN III: KHUNG THIẾT KẾ CHƯƠNG TRÌNH ESG/CSR CHIẾN LƯỢC (3 TRỤ CỘT CỐT LÕI)
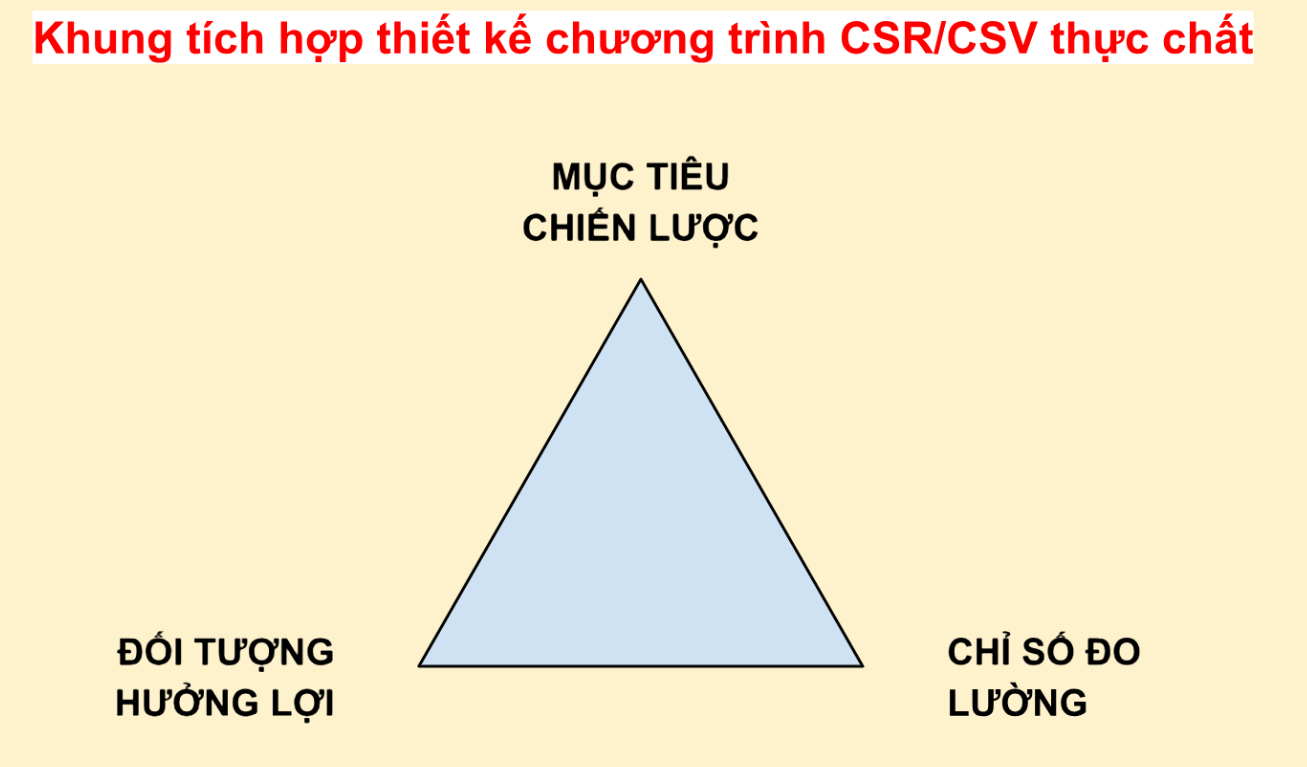
Khung tích hợp thiết kế chương trình CSR hoặc CSV thực chất – Ảnh minh họa
Để xây dựng một chiến dịch hành động thực chất, mang lại tác động đo lường được và bảo vệ uy tín thương hiệu, doanh nghiệp cần áp dụng quy trình thiết kế dựa trên 3 Trụ cột cốt lõi:
Trụ cột 1: Xác định Mục tiêu kép (Strategic Objectives)
Mục tiêu của một chương trình không thể là hoạt động từ thiện tự phát, riêng rẽ. Áp dụng khung lý thuyết Tạo dựng Giá trị Chung (Creating Shared Value – CSV) của Michael Porter và Mark Kramer, mục tiêu của chương trình phải giải quyết đồng thời một điểm đau xã hội/môi trường cụ thể và đóng góp vào giá trị thương hiệu cốt lõi hoặc cải thiện hiệu quả vận hành của chính doanh nghiệp. Đồng thời, các mục tiêu này cần được chuẩn hóa quốc tế bằng cách tham chiếu trực tiếp đến 17 Mục tiêu Phát triển Bền vững của Liên Hợp Quốc (UN SDGs).
Trụ cột 2: Phân tầng Đối tượng hưởng lợi (Beneficiaries Mapping)
Doanh nghiệp cần áp dụng tiêu chuẩn AA1000 Stakeholder Engagement Standard (AA1000SES) để tham vấn, khảo sát nhu cầu thực tế của các bên liên quan trước khi thiết kế chương trình, tránh việc áp đặt giải pháp từ trên xuống. Đồng thời, cần phân định rõ:
- Đối tượng hưởng lợi trực tiếp: Những người nhận hỗ trợ, đào tạo hoặc thụ hưởng trực tiếp từ dự án.
- Đối tượng hưởng lợi gián tiếp: Gia đình, cộng đồng địa phương vùng đệm xung quanh được hưởng lợi từ sự thay đổi hành vi hoặc sinh kế của đối tượng trực tiếp.
Trụ cột 3: Thiết lập Chỉ số Đánh giá (Metrics & KPIs)
Để chuyển dịch từ “từ thiện cảm tính” sang “đo lường tác động thực chất”, doanh nghiệp bắt buộc phải ứng dụng Mô hình Logic Framework (Logframe). Mô hình này phân tách rõ ràng các cấp độ đo lường:
- Inputs (Nguồn lực đầu vào): Ngân sách, thời gian, nhân lực đóng góp.
- Activities (Hoạt động thực thi): Số lượng các lớp đào tạo, chiến dịch thu gom.
- Outputs (Đầu ra ngắn hạn): Số lượng quà/mô hình được bàn giao.
- Outcomes (Kết quả trung hạn): Tỷ lệ chuyển đổi hành vi, mức độ cải thiện nhận thức của đối tượng hưởng lợi.
- Impact (Tác động dài hạn): Lượng khí thải carbon giảm thiểu thực tế, mức độ hồi sinh của hệ sinh thái, hoặc tỷ lệ gắn kết nhân sự tăng lên.
Để quy đổi tác động xã hội thành các con số tài chính minh bạch nhằm thuyết phục ban lãnh đạo (C-Suite), phương pháp Social Return on Investment (SROI) được ứng dụng để định lượng hóa giá trị tiền tệ tương đương của các tác động phi tài chính.
PHẦN IV: KHUNG MA TRẬN TRIỂN KHAI MẪU (INTEGRATED ESG/CSV MATRIX)
Để giúp các nhà quản lý dễ dàng ứng dụng 3 trụ cột này vào thực tế hoạt động, dưới đây là Khung Ma trận Triển khai Mẫu tích hợp, định hình hai hướng tiếp cận phổ biến của doanh nghiệp B2B:
| Hạng mục thiết kế | Hướng 1: Gắn kết Nội bộ & Gia đình (Văn hóa ESG) | Hướng 2: Sẻ chia &
Tạo tác động Cộng đồng (CSV) |
| 1. Mục tiêu (Objectives) | – Tăng chỉ số gắn kết nhân sự nội bộ (eNPS).
– Lan tỏa văn hóa bền vững từ nơi làm việc đến hộ gia đình của nhân viên. |
– Hỗ trợ mô hình sinh kế xanh, năng lượng sạch hoặc giảm thiểu ô nhiễm cho địa phương.
– Nâng cao uy tín, thương hiệu và hồ sơ năng lực ESG của doanh nghiệp. |
| 2. Đối tượng (Beneficiaries) | – Trực tiếp: Nhân sự và thế hệ con em của nhân viên.
– Gián tiếp: Hộ gia đình và cộng đồng cư dân vùng lân cận. |
– Trực tiếp: Nhóm cộng đồng yếu thế hoặc cư dân tại địa phương bị ảnh hưởng thiên tai.
– Gián tiếp: Toàn bộ cụm dân cư và hệ sinh thái vùng đệm. |
| 3. Chỉ số đo lường
(Metrics & KPIs) |
– Output: Số giờ đào tạo, số buổi tập huấn, số lượng gia đình đăng ký.
– Outcome: % gia đình cam kết và duy trì thói quen sống xanh sau 21 ngày. – Impact: Giảm lượng rác thải sinh hoạt trung bình tại nguồn. |
– Output: Số lượng mô hình/thiết bị chuyển giao, số lượng người dân được đào tạo.
– Outcome: % cải thiện thu nhập hoặc tiết kiệm chi phí năng lượng của người dân. – Impact: Lượng phát thải CO2 được giảm thiểu/bù đắp thực tế. |
PHẦN V: LỜI KHUYÊN DÀNH CHO DOANH NGHIỆP: DUNG HÒA CON NGƯỜI, VẬN HÀNH VÀ TÁC ĐỘNG
ESG thực chất là một cuộc đua bền sức. Để làm chủ cuộc chơi toàn cầu mà không lãng phí nguồn lực, doanh nghiệp cần đặc biệt lưu ý những nguyên tắc thực chiến dưới đây nhằm dung hòa tối đa nguồn lực nội bộ và mục tiêu tác động:
- Dành cho Con người (People) – Đào tạo nhận thức trước khi giao KPI: Nhiều doanh nghiệp vấp phải sự kháng cự nội bộ lớn vì ép buộc các quy trình tuân thủ ESG khô khan lên đội ngũ nhân viên khi họ chưa hiểu giá trị của nó. Việc chuyển dịch văn hóa cần bắt đầu bằng nâng cao nhận thức (Capacity Building), giúp nhân viên hiểu và biến thói quen bền vững thành niềm tự hào trong công việc và đời sống.
- Dành cho Vận hành (Operations) – Ứng dụng công nghệ số hóa dữ liệu: Việc thu thập dữ liệu thủ công, phân tán từ chuỗi cung ứng thường tốn rất nhiều thời gian và dễ gặp sai sót. Doanh nghiệp nên tận dụng các giải pháp phần mềm chuyên dụng (SaaS) và cảm biến (IoT) để tự động hóa việc kiểm kê phát thải, tối ưu hóa năng lượng và quản lý dữ liệu theo thời gian thực. Dữ liệu số hóa chính là “hộ chiếu” giúp doanh nghiệp vượt qua các khâu thẩm định khắt khe của đối tác nước ngoài.
- Dành cho Tác động (Impact) – Đo lường trước, Truyền thông sau: Hãy luôn ghi nhớ nguyên tắc: “Chỉ phát ngôn khi có bằng chứng thực tế”. Việc công bố báo cáo hay thực hiện các chiến dịch marketing bền vững chỉ được thực hiện khi doanh nghiệp đã có dữ liệu baseline so sánh vững chắc và phương pháp tính toán chuẩn hóa. Điều này giúp bảo vệ doanh nghiệp tuyệt đối trước rủi ro cáo buộc “tẩy xanh” và khủng hoảng uy tín thương hiệu.
Hành trình ESG không phải là cuộc đua về tốc độ, mà là cuộc đua về độ bền. Những doanh nghiệp thành công dài hạn là những tổ chức biết dừng lại để hoạch định chiến lược bài bản, kiến tạo sự hài hòa bền bỉ giữa sự sẵn sàng của con người, tính hiệu quả của vận hành và tính thực chất của tác động tạo ra cho xã hội.
Tài liệu tham khảo
- AccountAbility (2015). AA1000 Stakeholder Engagement Standard (AA1000SES).
- Elkington, J. (1997). Cannibals with Forks: The Triple Bottom Line of 21st Century Business. Capstone Publishing.
- EY (2023). Cheat Sheet of Global ESG Frameworks.
- GRI (2023). GRI Consolidated Standards. Global Reporting Initiative.
- Porter, M. E., & Kramer, M. R. (2011). Creating Shared Value. Harvard Business Review.
- Social Value International (2012). A Guide to Social Return on Investment (SROI).
- UN Global Compact & IFC (2005). Who Cares Wins. United Nations.
- United Nations (2015). Sustainable Development Goals (SDGs) & SDG Compass.
- W.K. Kellogg Foundation (2004). Logic Model Development Guide.
- YTT Consulting (2023). Comparing ESG Reporting Frameworks & Hệ sinh thái phát triển bền vững tại Việt Nam.